Nuevos créditos hipotecarios UVA: cuándo comenzarán a ofrecerse y qué tasa de interés tendrán
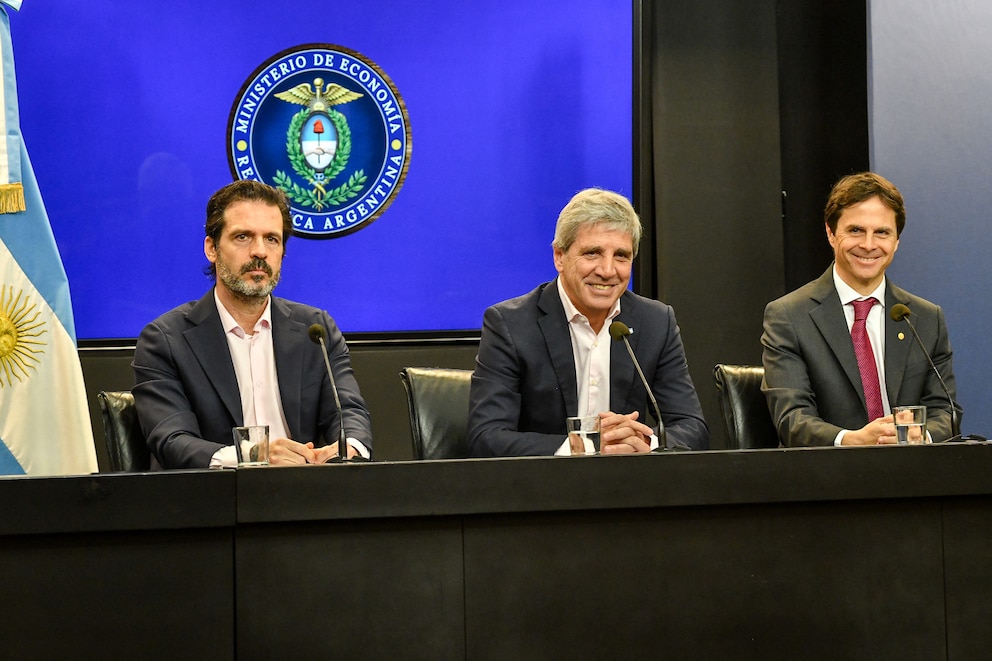
Esta semana, el Gobierno pondrá en marcha la primera licitación de $200.000 millones del Fondo de Garantía de Sustentabilidad (FGS) de la Anses, destinada a reactivar los créditos hipotecarios UVA y facilitar el acceso a la vivienda mediante financiamiento de largo plazo. Según fuentes del sector bancario, la subasta inaugural se realizaría este jueves, en paralelo con la reunión del directorio del Banco Central en la que se tratará la aprobación formal de la operatoria. A partir de esa licitación, las entidades financieras dispondrán de un plazo acotado para transformar esos recursos en préstamos hipotecarios para sus clientes, bajo un esquema de tasas reguladas y condiciones específicas.
El mecanismo prevé que, una vez constituido el depósito del FGS en los bancos, las entidades tendrán 90 días corridos para volcar esos fondos a nuevos créditos hipotecarios, lo que fija como fecha límite el 1° de diciembre para la asignación efectiva de los recursos. Se trata de depósitos en pesos ajustables por UVA, a los que se suma un interés adicional (spread) que las entidades deberán ofrecer dentro de los parámetros definidos por el programa oficial. El diseño apunta a asegurar financiamiento mayorista de mediano plazo a los bancos, con el compromiso de que ese dinero se traduzca en préstamos a familias con tasas máximas preestablecidas.
El esquema contempla dos alternativas de plazo para los depósitos que hará el FGS en el sistema financiero. Una opción será a un año, con una tasa mínima de UVA + 2,50%. La otra se extenderá a cinco años, con una tasa mínima de UVA + 4,50%. Sobre esa base, los bancos competirán en las licitaciones ofreciendo las condiciones de interés a las que están dispuestos a tomar esos fondos, siempre dentro de los rangos fijados por el Ministerio de Economía. Ese costo del dinero mayorista será el que, en última instancia, marcará el piso a partir del cual se estructurarán las tasas finales que enfrentarán los tomadores de créditos hipotecarios.
Para los futuros deudores, el programa establece límites claros. La tasa máxima que podrán cobrar las entidades será de UVA + 7,50% anual, con un plazo mínimo de 15 años para la devolución de los préstamos. Además, cada operación tendrá un tope de 150.000 UVA, cifra que equivale a poco más de USD 200.000 al tipo de cambio vigente, según la referencia utilizada por el Gobierno. De este modo, se pretende que el nuevo impulso al crédito hipotecario se concentre en montos compatibles con la compra de vivienda familiar, evitando operaciones de mayor escala que podrían desvirtuar el objetivo social del programa.
El relanzamiento de los créditos hipotecarios UVA se inscribe en un contexto en el que el Ejecutivo busca reconstruir el mercado de financiamiento para vivienda, tras años de escasa oferta y tasas altas que limitaron el acceso de la clase media a la casa propia. La combinación de licitaciones periódicas del FGS, tasas máximas reguladas y plazos extensos pretende enviar una señal de previsibilidad tanto a los bancos como a los potenciales tomadores. En los próximos meses, el desempeño de estas nuevas líneas —su volumen, la velocidad de colocación y la evolución de las cuotas ajustadas por inflación— será clave para determinar si el esquema logra consolidarse como una herramienta efectiva para reactivar el crédito hipotecario en Argentina.